Car policy 2027: waarom je bedrijfswagenbeleid nu herbekeken moet worden

Veel bedrijven schuiven hun car policy nog even vooruit. Begrijpelijk, want bedrijfswagens, fiscaliteit en mobiliteitsbudgetten voelen al snel als een technisch dossier. Alleen wordt 2027 geen gewoon overgangsjaar.
De aftrek voor plug-inhybrides (PHEV’s) daalt verder. Ook het voordeel alle aard blijft stijgen door lagere CO₂-referentiewaarden en het mobiliteitsbudget wordt naar verwachting een verplicht aanbod voor bepaalde werkgevers. Wie vandaag nog werkt met een car policy die vooral gebouwd is op fossiele wagens of plug-inhybrides, kijkt straks naar een andere kostenrealiteit.
Dat maakt je car policy 2027 meer dan een update van je wagenlijst. Het wordt een strategische oefening rond verloning, mobiliteit, kostenbeheersing en communicatie naar medewerkers.
In deze blog lees je wat er verandert, welke impact dat heeft op werkgevers en werknemers, en welke stappen je vandaag al kunt zetten om je car policy klaar te maken voor 2027.
Car policy 2027 begrijpen: wat veranderde al in 2026?
De wijzigingen van 2027 staan niet op zichzelf. Ze bouwen verder op wat al werd ingevoerd op 1 januari 2026.
Sinds begin 2026 is de fiscale behandeling van bedrijfswagens opnieuw aangescherpt. Fossiele bedrijfswagens die na die datum worden aangekocht, zijn voor vennootschappen niet langer fiscaal aftrekbaar. Ook nieuw aangekochte PHEV’s verliezen voor vennootschappen hun fiscale aantrekkelijkheid. De gunstigere regeling voor bepaalde plug-inhybrides geldt alleen nog binnen specifieke overgangsregelingen.
Tegelijk daalden de CO₂-referentiewaarden opnieuw. Die waarden spelen een belangrijke rol in de berekening van het voordeel alle aard. Wanneer de referentiewaarden dalen, stijgt het belastbare voordeel voor werknemers met een fossiele of hybride bedrijfswagen. Voor hen kan dezelfde wagen dus netto duurder worden, zonder dat er iets aan hun functie of brutoloon verandert.
Wie zijn car policy in 2026 niet heeft herbekeken, voelt vandaag al meer druk op de kosten. In 2027 wordt die druk nog groter.
Wat verandert er concreet voor je car policy 2027?
-
Car policy 2027 en PHEV-aftrek: de overgangsregeling loopt verder af
Voor vennootschappen die vóór 1 januari 2026 nog PHEV’s hebben aangekocht, geldt een afbouwregeling:
- 2026: maximaal 50% aftrekbaar
- 2027: maximaal 25% aftrekbaar
- 2028: 0% aftrekbaarheid
Voor bedrijven met een bestaande PHEV-vloot betekent dit dat dezelfde wagen elk jaar duurder wordt. Niet omdat de leasingkost plots verandert, maar omdat een steeds kleiner deel fiscaal aftrekbaar blijft.
Een bedrijf met tien PHEV’s en een jaarlijkse kost van 15.000 euro per wagen kon in 2026 nog 75.000 euro fiscaal aftrekken. In 2027 zakt dat naar 37.500 euro. In 2028 verdwijnt de aftrek volledig.
Die kostenstijging is structureel. Een car policy die PHEV’s nog als standaardoptie behandelt, wordt daardoor moeilijker verdedigbaar. Zeker wanneer volledig elektrische bedrijfswagens fiscaal gunstiger blijven en steeds vaker de norm worden binnen professionele mobiliteit.
-
Car policy 2027 en VAA: werknemers voelen het verschil netto
Het voordeel alle aard van een bedrijfswagen wordt berekend op basis van onder meer de cataloguswaarde, de leeftijdscoëfficiënt en de CO₂-uitstoot ten opzichte van de jaarlijkse referentiewaarde.
Wanneer die CO₂-referentiewaarden dalen, stijgt het belastbare voordeel voor veel fossiele en hybride bedrijfswagens. Voor werknemers voelt dat concreet: dezelfde wagen kan netto minder aantrekkelijk worden, zonder dat er iets aan de wagen zelf verandert.
Dat maakt communicatie belangrijk. Een aanpassing aan de car policy raakt niet alleen finance of fleet. Ze raakt ook het gevoel van verloning, eerlijkheid en keuzevrijheid bij medewerkers.
Voor volledig elektrische bedrijfswagens ligt de situatie anders. Die hebben geen CO₂-uitstoot en blijven voorlopig fiscaal gunstiger, al is ook daar een geleidelijke afbouw voorzien richting 2030.
-
Car policy 2027 en mobiliteitsbudget: mogelijk verplicht aanbod
Het mobiliteitsbudget wordt een belangrijk onderdeel van de car policy 2027. Volgens de huidige berichtgeving komt de verplichting om een mobiliteitsbudget aan te bieden er ten vroegste vanaf 2027. Daarbij blijft het belangrijk om de definitieve wetteksten vóór publicatie te controleren.
Op basis van de huidige informatie moeten vooral werkgevers met 50 of meer werknemers en een bedrijfswagenbeleid zich voorbereiden op een mogelijke aanbodsplicht. Het gaat om een aanbodsplicht, niet om een afnameplicht. Werknemers moeten dus de mogelijkheid krijgen om voor een mobiliteitsbudget te kiezen, maar ze zijn niet verplicht om hun bedrijfswagen in te ruilen.
Voor werkgevers vraagt dit voorbereiding. Je moet weten wie recht heeft op een bedrijfswagen, welke Total Cost of Ownership daarbij hoort en hoe je het mobiliteitsbudget correct berekent, aanbiedt en uitlegt.
Hoe werkt het mobiliteitsbudget binnen je car policy 2027?
Het mobiliteitsbudget bestaat uit drie pijlers. Werknemers kiezen zelf hoe ze hun budget verdelen.
Pijler 1: een volledig elektrische bedrijfswagen
Binnen pijler 1 kan een werknemer kiezen voor een milieuvriendelijke bedrijfswagen. Vanaf 2026 moet die wagen volledig emissievrij zijn. PHEV’s komen dus niet langer in aanmerking binnen deze pijler.
Pijler 2: duurzame mobiliteitsalternatieven
Pijler 2 bevat duurzame mobiliteitskeuzes zoals fiets, speed pedelec, openbaar vervoer, deelmobiliteit en bepaalde huisvestingskosten voor werknemers die dicht bij het werk wonen. Voor werknemers is dit vaak de meest interessante pijler, omdat deze voordelen sociaal en fiscaal gunstig behandeld worden.
Pijler 3: cashuitbetaling
Het resterende saldo kan in cash worden uitbetaald. Op dat bedrag geldt een bijzondere bijdrage, waardoor deze pijler meestal minder aantrekkelijk is dan duurzame mobiliteitskeuzes.
Het budget zelf wordt berekend op basis van de Total Cost of Ownership van de huidige of referentiebedrijfswagen. Daarbij kijk je niet alleen naar leasing, maar ook naar brandstof of elektriciteit, onderhoud, verzekering, taksen en andere kosten.
Beslisboom car policy 2027: waar moet je eerst naar kijken?
Gebruik deze vragen om te bepalen waar je prioriteit ligt.
-
Hoeveel werknemers telt je organisatie?
- Minder dan 50 werknemers: volg de wetgeving verder op en bereken vooral de impact van PHEV-aftrek, VAA en elektrische alternatieven.
- 50 of meer werknemers: controleer of je onder de verwachte aanbodsplicht voor het mobiliteitsbudget valt en bereid je beleid tijdig voor.
-
Bied je vandaag bedrijfswagens aan?
Wanneer je organisatie bedrijfswagens aanbiedt, moet je nagaan voor welke medewerkers dat recht geldt, welke voorwaarden in je car policy staan en hoe je het mobiliteitsbudget eventueel zal integreren.
-
Hoe ziet je wagenvloot eruit?
- Volledig elektrisch: je bent beter gepositioneerd, maar moet TCO, VAA en mobiliteitsbudget correct blijven opvolgen.
- Mix van elektrisch en PHEV: bereken de impact van de verdere afbouw van de PHEV-aftrek.
- Fossiel of PHEV aangekocht na 1 januari 2026: herbekijk dringend je wagenpolicy en stem af met je fiscalist of HR-partner.
-
Is je car policy al aangepast aan 2027?
Een actuele car policy bepaalt welke wagens nog in aanmerking komen, hoe je elektrisch rijden stimuleert en hoe je het mobiliteitsbudget als alternatief aanbiedt. Zonder duidelijke policy ontstaat snel verwarring bij medewerkers, leidinggevenden en finance.
Tijdlijn car policy 2027: welke deadlines komen eraan?
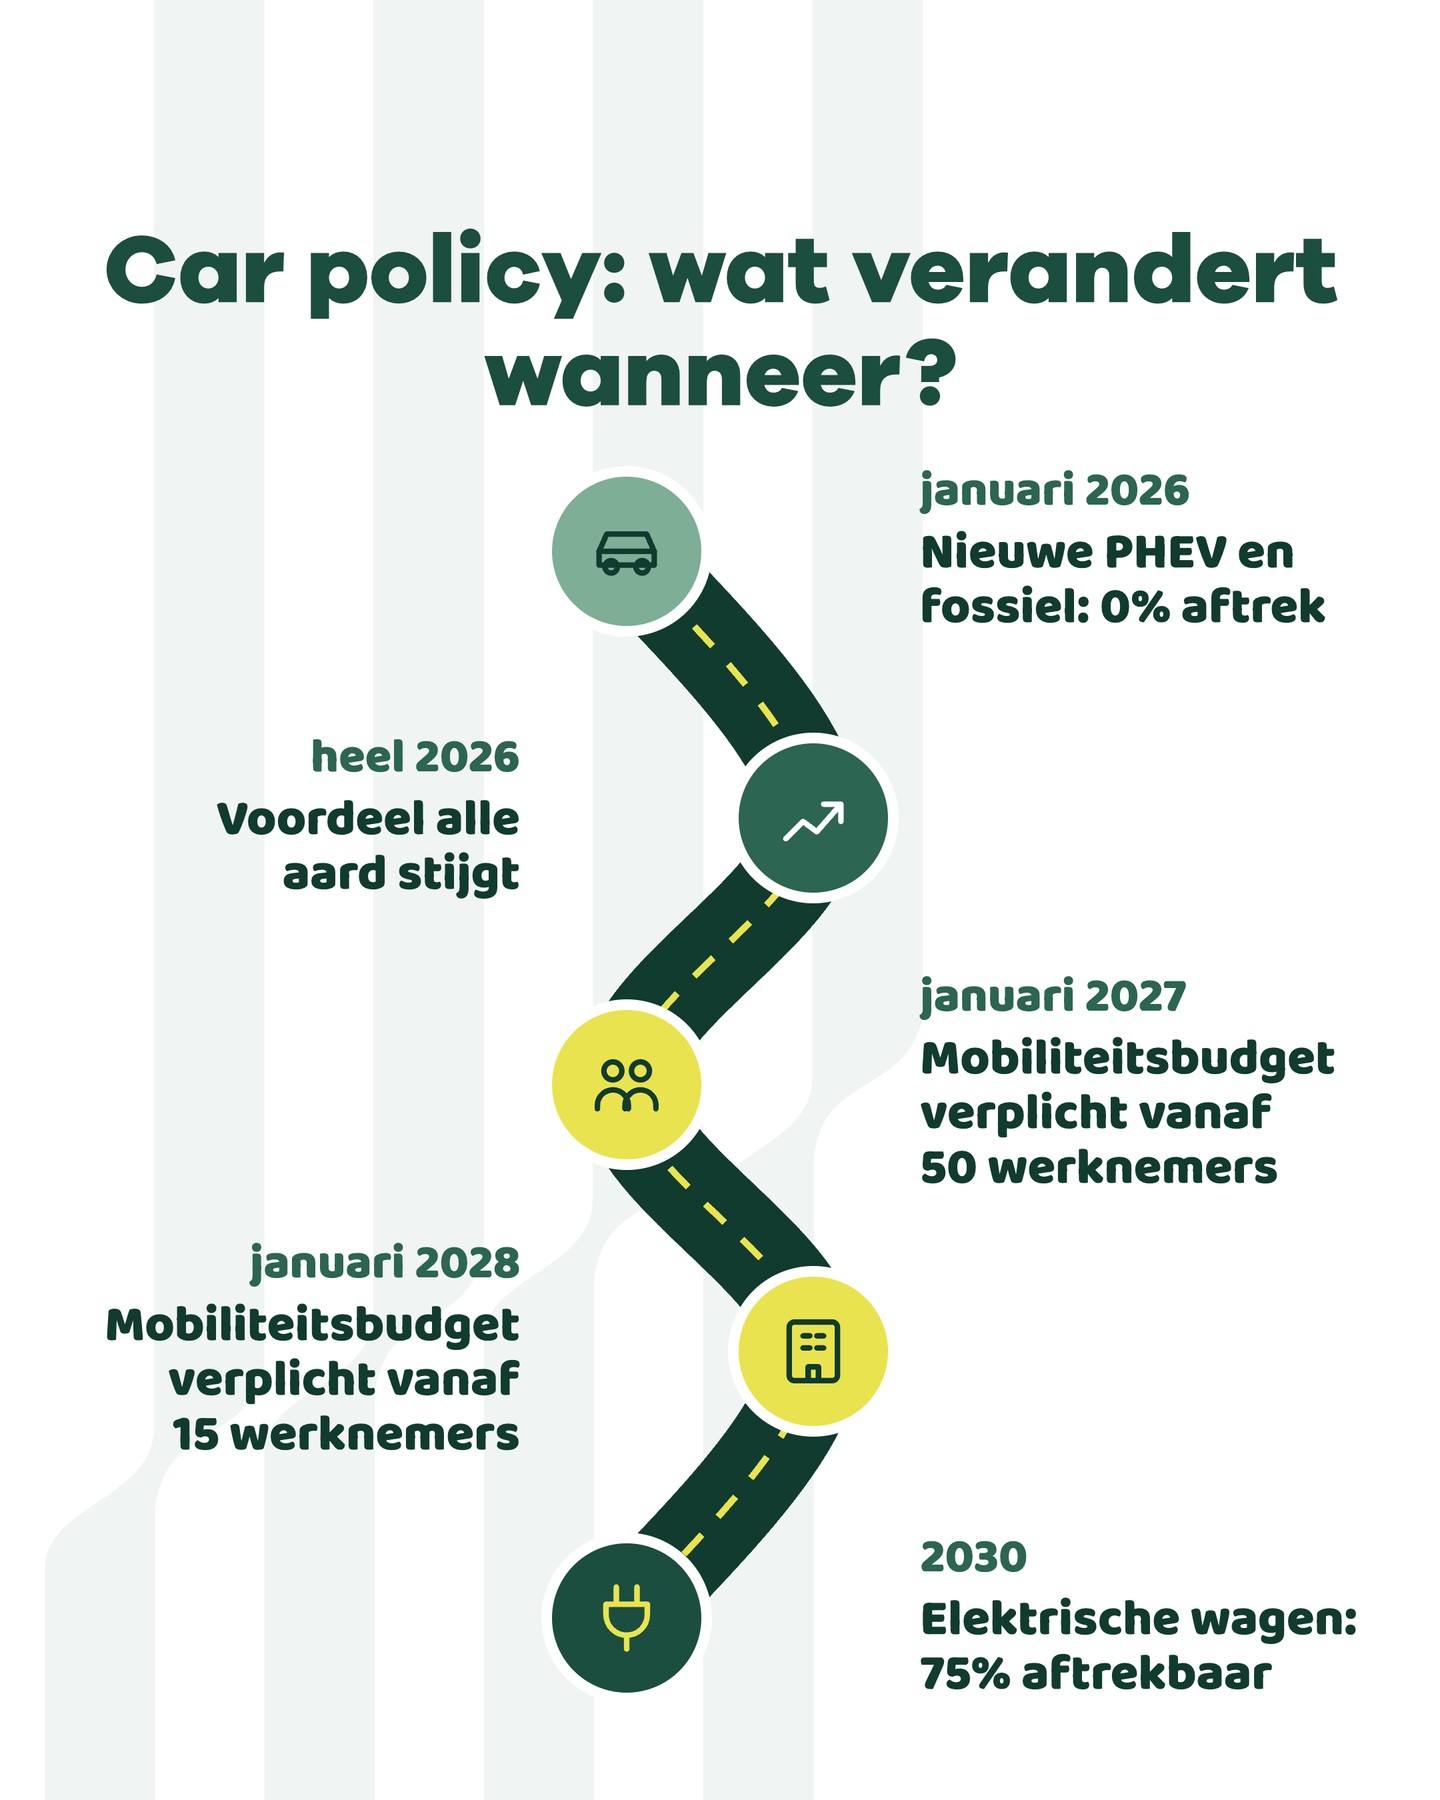
1 januari 2026
De fiscale behandeling van bedrijfswagens verstrengt verder. Fossiele en hybride wagens die na deze datum worden aangekocht, geleased of gehuurd, verliezen voor vennootschappen hun fiscale aantrekkelijkheid. Binnen pijler 1 van het mobiliteitsbudget komen enkel nog volledig elektrische wagens in aanmerking.
Heel 2026
PHEV’s die onder de overgangsregeling vallen, blijven nog beperkt aftrekbaar. Tegelijk stijgt het voordeel alle aard voor heel wat fossiele en hybride bedrijfswagens door dalende CO₂-referentiewaarden.
1 januari 2027
De PHEV-aftrek daalt verder voor wagens die nog onder de overgangsregeling vallen. Het mobiliteitsbudget wordt mogelijk verplicht aanbod voor bepaalde werkgevers, onder voorbehoud van de definitieve wettekst en toepassingsvoorwaarden.
1 januari 2028
De fiscale aftrekbaarheid van PHEV’s binnen de overgangsregeling verdwijnt verder. Werkgevers die hun vloot nog niet hebben aangepast, voelen de volledige impact in hun kostenstructuur.
2030
De fiscale aftrekbaarheid van elektrische bedrijfswagens daalt verder volgens de voorziene afbouw. Ook een elektrische car policy vraagt dus opvolging op langere termijn.
Car policy 2027 aanpassen: wat kun je nu al doen?
Wachten op de definitieve wettekst lijkt veilig, maar het vertraagt de voorbereiding. De grote lijnen zijn duidelijk genoeg om je beleid vandaag al door te lichten.
Breng je wagenvloot in kaart
Maak een overzicht van alle bedrijfswagens, aankoop- of besteldatum, leaseperiode, type aandrijving en betrokken werknemers. Zo zie je meteen waar de grootste fiscale impact zit.
Bereken de echte kost per wagen
De leasingkost vertelt niet het volledige verhaal. Neem ook fiscale aftrekbaarheid, CO₂-bijdrage, brandstof, elektriciteit, onderhoud, verzekering en taksen mee. Zeker voor PHEV’s kan de werkelijke kost sneller stijgen dan verwacht.
Bereken de TCO per referentievoertuig
Je hebt een correcte Total Cost of Ownership nodig om het mobiliteitsbudget juist te kunnen aanbieden. Werk hiervoor samen met je leasingpartner, boekhouder, fiscalist of HR-partner.
Pas je car policy aan
Leg vast welke wagens nog in aanmerking komen, hoe je elektrisch rijden stimuleert en hoe je het mobiliteitsbudgetintegreert. Laat je policy juridisch nalezen voor je ze uitrolt.
Bereid je communicatie naar werknemers voor
Een wijziging in de car policy raakt het loonpakket. Leg helder uit wat verandert, waarom dat gebeurt en welke keuzes werknemers krijgen. Zo vermijd je dat fiscale complexiteit uitgroeit tot frustratie.
Car policy 2027 en mobiliteitsbudget: waarom HR nu moet schakelen
De bedrijfswagen is niet langer alleen een fleetonderwerp. De car policy 2027 raakt aan verloning, fiscaliteit, talentretentie, duurzaamheid en interne communicatie.
Wie vandaag start, kan keuzes maken vanuit overzicht. Wie wacht tot de deadline dichterbij komt, moet reageren onder tijdsdruk.
Een sterke car policy geeft duidelijkheid aan finance, HR én medewerkers. Ze maakt zichtbaar welke keuzes nog fiscaal haalbaar zijn, welke alternatieven je aanbiedt en hoe je mobiliteit inzet als onderdeel van een toekomstgericht loonbeleid.
Klaar om je car policy 2027 te herbekijken?
Bold HR begeleidt organisaties bij het vertalen van fiscale en juridische wijzigingen naar een concreet en eerlijk loonbeleid. Van wagenpolicy tot mobiliteitsbudget: we kijken mee welke aanpak past bij jouw organisatie én je werknemers.
Neem contact op of stuur een mail naar info@boldhr.be.
Verbonden HR-thema’s
Veelgestelde vragen over car policy 2027
Is een PHEV nog aftrekbaar in 2027?
Dat hangt af van wanneer de wagen is aangekocht. PHEV’s gekocht ná 1 januari 2026 zijn voor vennootschappen al volledig niet-aftrekbaar. PHEV’s gekocht vóór 2026 zijn in 2027 nog voor maximaal 25% aftrekbaar. In 2028 verdwijnt die aftrek volledig.
Moet ik als werkgever het mobiliteitsbudget aanbieden in 2027?
Alleen als je aan twee voorwaarden voldoet: je stelt al minstens 36 maanden bedrijfswagens ter beschikking én je telt 50 of meer werknemers. Is dat het geval, dan ben je verplicht het mobiliteitsbudget aan te bieden vanaf 1 januari 2027. Bedrijven met 15 tot 49 werknemers volgen op 1 januari 2028. Dit is onder voorbehoud van publicatie van de definitieve wettekst.
Zijn werknemers verplicht om over te stappen op het mobiliteitsbudget?
Nee. De verplichting geldt voor de werkgever, niet voor de werknemer. Een werknemer die zijn bedrijfswagen wil houden, kan dat gewoon doen. Het mobiliteitsbudget is een alternatief dat je verplicht moet aanbieden, geen verplichte keuze voor de werknemer.
Wat is het VAA van een elektrische bedrijfswagen in 2027?
Voor een volledig elektrische wagen geldt een wettelijk vastgelegd minimumbedrag voor VAA, ongeacht de cataloguswaarde. De formule levert bij nul CO2-uitstoot altijd dat minimumbedrag op. In 2026 lag dat rond 1.690 euro per jaar. Een exacte berekening voor 2027 hangt af van de cataloguswaarde van de specifieke wagen.
Mag een PHEV nog in pijler 1 van het mobiliteitsbudget?
Nee. Vanaf 1 januari 2026 moet de wagen in pijler 1 volledig elektrisch zijn. PHEV’s zijn niet langer toegestaan in pijler 1.
Hoe bereken ik het mobiliteitsbudget voor mijn werknemers?
Het budget is gebaseerd op de Total Cost of Ownership (TCO) van de huidige of referentiebedrijfswagen. Dat omvat leasing, brandstof, onderhoud, verzekering en taks. Het minimumbedrag is 3.233 euro, het maximum 17.245 euro of 20% van het brutojaarloon, waarbij het laagste telt. Werk dit uit samen met je leasingpartner of HR-dienstverlener.